

Puesto
Activos fijos
¿Cómo sabéis que el equipo del registro sigue donde debería? El registro vive en un sistema, los activos en naves y oficinas, y entre los dos suele pasar un año hasta el inventario siguiente.
Conversación inicial
Cuatro preguntas por las que empezaríamos
¿Cómo sabéis que el registro coincide con la realidad?
Si es por un inventario, conviene recordar que para los activos en un recinto vigilado la ley permite inventariar solo cada varios años, y la mayoría de las empresas se acoge a esa opción. Entre uno y otro trabajáis sobre una imagen que sabéis que se desvía, solo que no sabéis cuánto.
¿Quién se da cuenta primero de que un activo ha cambiado de ubicación o de usuario?
Normalmente nadie. El equipo migra entre departamentos, la persona responsable cambia, y el registro muestra el estado de hace tres años.
¿Cuánto dura vuestro inventario?
Si son varias semanas con una docena larga de personas, ese es un coste que vuelve cada ciclo, y buena parte se va en teclear entre una lista y una hoja de cálculo.
¿Qué es lo que no hacéis aunque sabéis que deberíais?
Normalmente: dar de baja equipos que hace tiempo desaparecieron y actualizar los lugares de uso. Tareas que nunca son urgentes, y por las que el registro se aleja de la realidad año tras año.
Nos quedamos con el registro, vosotros con las decisiones sobre los activos
Llevar el registro, calcular la amortización, preparar y liquidar el inventario y cuadrarlo con los libros se pueden quitar del escritorio. Las decisiones de baja, revalorización y clasificación se quedan con una persona.
- Una baja pasa siempre por una decisión. - Un activo que falta en el inventario es información, no motivo de eliminación. Qué hacer con ello lo resuelve la comisión o una persona autorizada.
- La clasificación y el tipo de amortización son una decisión, no un cálculo. - El sistema propone según vuestras reglas y señala los casos dudosos. La elección se queda con el especialista.
- Una discrepancia tiene fecha. - Se sabe desde cuándo divergen el registro y la realidad, y eso suele bastar para establecer qué pasó.
Alcance
Qué se puede quitar del registro de activos
Veinte tareas de ejemplo. Cada una tiene un punto de aprobación humana. Abajo una selección, y el alcance lo ajustamos a vuestro proceso.
Alta de un activo
- Dar de alta un activo a partir de los documentos de compra y recepción
- Una clasificación y un tipo de amortización propuestos (decisión: el especialista)
- Detectar compras que deberían ser activos fijos y fueron a gasto
- Reunir el valor inicial a partir de cada componente
- Asignar una referencia y enlazarla con un lugar y una persona responsable
Amortización y cambios de valor
- Calcular la amortización según las reglas acordadas
- Señalar los activos totalmente amortizados y todavía en uso
- Gestionar las mejoras y los cambios de valor (clasificación: el especialista)
- Comprobar que la amortización contable y la fiscal coinciden
- Activos que se acercan al fin de su periodo de amortización
El inventario
- Preparar hojas de inventario desglosadas por ubicación
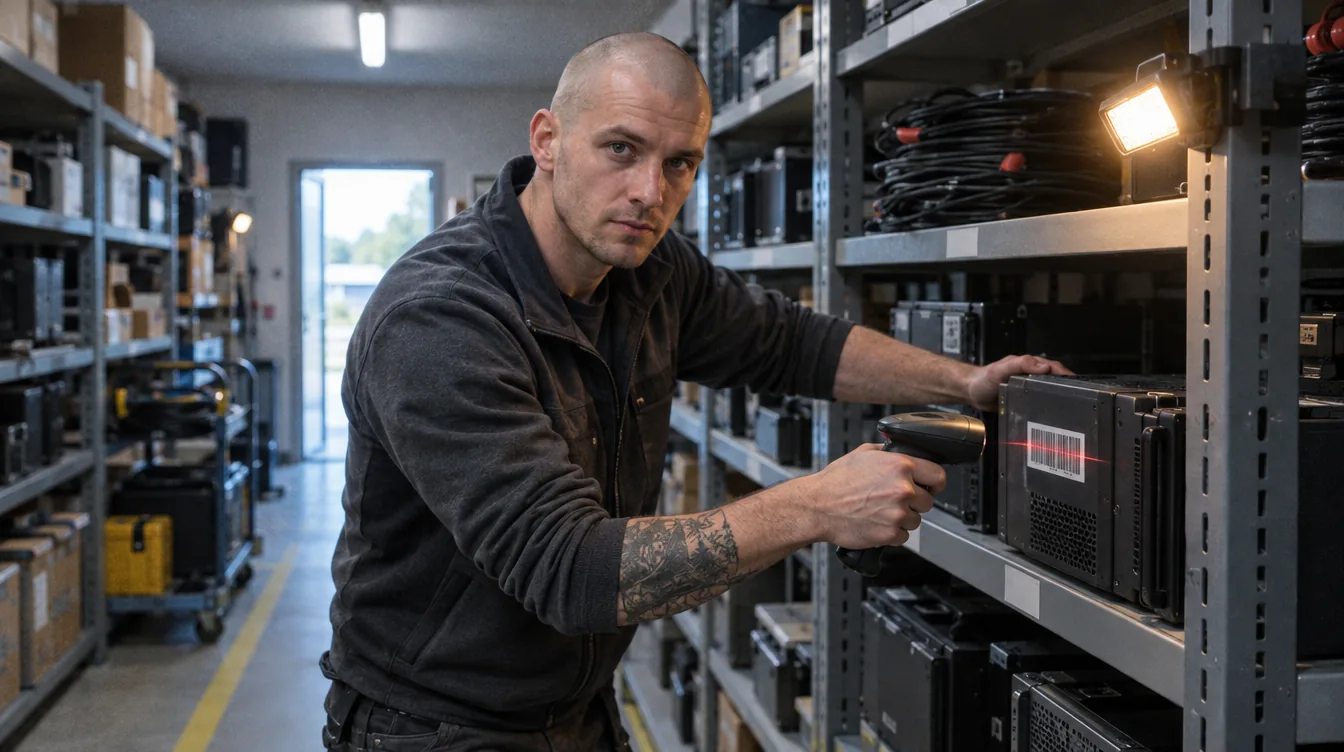
- Registrar el inventario sin teclear en una hoja de cálculo
- Las diferencias entre el inventario y el registro
- Señalar los activos no encontrados y los sobrantes (decisión: la comisión)
- El acta junto con la liquidación de diferencias
Bajas y cuadre con los libros
- Un registro de solicitudes de baja con los motivos (decisión: persona autorizada)
- Documentación de una venta o un achatarramiento
- Conciliar el registro con las cuentas del mayor
- Detectar activos sin lugar ni persona asignados
- Activos desglosados por ubicación para la aseguradora
Un día de trabajo
Hoy
- Dais de alta los activos nuevos a mano desde los documentos de compra
- Resolvéis la clasificación buscando un activo parecido en el registro
- El inventario son hojas de papel y una semana de teclear
- Resolvéis las diferencias llamando a los departamentos y reconstruyendo el historial
- Os enteráis de que un equipo se ha movido en el inventario
- Las bajas se acumulan, porque nadie tiene tiempo de presentar una solicitud
Con asistencia de IA
- Un activo entra en el registro desde los documentos y vosotros confirmáis la clasificación
- Los casos dudosos están señalados antes de que os sentéis con ellos
- El inventario se registra enseguida, sin fase de tecleo
- Tenéis las diferencias resumidas, con la fecha del último cuadre confirmado
- Un activo sin lugar ni persona asignados se anuncia solo
- Las solicitudes de baja tienen registro y recordatorios
- El registro frente a la realidad
la desviación se detecta durante el año
la falta de lugar o persona es una señal y no un campo vacío
- Cómo transcurre el inventario
el inventario acaba en una liquidación y no en teclear
el resultado se registra donde se cuenta
- Amortización correcta
menos correcciones retroactivas
los casos dudosos se señalan en el alta y no en la auditoría
- Constancia de las decisiones de baja
se sabe quién eliminó un activo y con qué base
la solicitud y la decisión se registran juntas
Empezamos por el próximo inventario, porque da el punto de referencia.
- Paso 1
Ordenamos lo que hay
Activos sin lugar, sin persona, totalmente amortizados y todavía en uso. La lista suele ser más larga de lo que el equipo supone, y muestra la magnitud de la desviación.
- Paso 2
Un inventario sin teclear
El inventario registrado directamente en el sistema, con las diferencias resumidas. Un ciclo basta para calcular el ahorro.
- Paso 3
Altas y amortización
Dar de alta activos desde documentos y calcular según las reglas, con la clasificación aprobada.
- Paso 4
Cuadre continuo
Señales sobre activos sin lugar ni persona y un registro de bajas. Esta fase hace que el inventario siguiente parta de menos diferencias.
Preguntas frecuentes
Preguntas que surgen en la primera reunión
¿Desaparecerá este puesto si el registro se lleva solo?
El registro no se lleva solo: se desvía, y esa es toda la dificultad de este puesto. Nos quedamos con registrar sucesos y vigilar fechas; lo que permanece es juzgar si un gasto es una mejora o una reparación y decidir los tipos de amortización. Son cosas de las que responde una persona ante un auditor, no un sistema.
¿Esto entra en el ámbito del Reglamento de IA?
Un registro de activos no es un uso de alto riesgo. El punto que vigilar son los activos asignados a personas: eso es dato de empleado y sirve a la responsabilidad material y no a evaluar el trabajo, y así debería quedarse.
¿Os queda alguna pregunta que no esté aquí? Reservad una llamada

Siguiente paso
¿Cuántas diferencias salieron de vuestro último inventario?
Os enseñaremos cómo es un registro de activos cuando la desviación de la realidad se ve durante el año y el inventario no exige teclear.