

Stanowisko
Kontroler finansowy
Kiedy zapada u Was moment, w którym liczby za miesiąc są już pewne? Jeśli dzień przed wysłaniem raportu, to analiza odchyleń powstaje w nocy - a to jest ta część pracy, za którą Was płacą.
Rozmowa wstępna
Cztery pytania, od których byśmy zaczęli
Zamknięcie okresu to w większości firm wyścig, w którym analiza przegrywa z kompletowaniem. Pytania niżej mają ustalić, gdzie uciekają dni.
Kiedy zapada moment, w którym liczby są pewne?
Jeśli na dzień przed terminem raportu, to na wnioski zostaje kilka godzin. Przesunięcie tego momentu o dwa dni zmienia charakter całej roli.
Czego nie wiecie o wyniku, dopóki nie spłyną wszystkie wsady?
Zwykle: czy to, co widzicie w trakcie miesiąca, w ogóle ma sens. Pracujecie na obrazie, który do końca może się przesunąć - i nie wiadomo, o ile.
Kto zauważy pierwszy, że w tym miesiącu coś jest nie tak?
Jeśli kontroler przy zamknięciu, to reakcja przychodzi z miesięcznym opóźnieniem. Jeśli nikt - wychodzi to przy badaniu sprawozdania.
Co odkładacie jako pierwsze, kiedy pakiet trzeba oddać jutro?
Zwykle komentarz do odchyleń i rozmowy z właścicielami kosztów - czyli jedyne części tej pracy, które realnie zmieniają czyjeś decyzje.
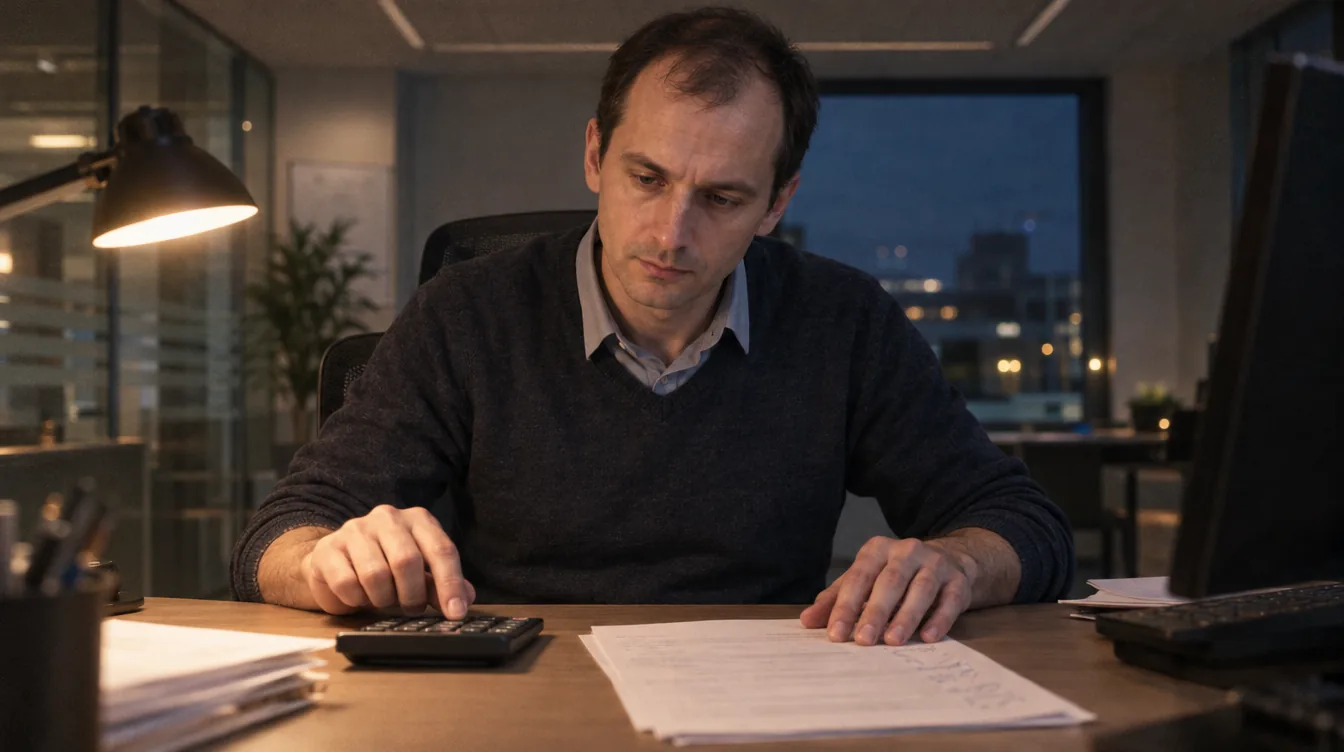
Zdejmujemy kompletowanie, zostawiamy ocenę
Zbieranie wsadów, uzgadnianie sald, wyłapywanie rozbieżności i składanie pakietu raportowego dają się odciążyć. Ocena, co te liczby znaczą i co z nimi zrobić, zostaje po stronie kontrolera.
- Nic nie jest korygowane automatycznie. - System wskazuje rozbieżność i jej wielkość. Decyzja o korekcie jest decyzją z odpowiedzialnością i zostaje przy człowieku.
- Każda liczba w pakiecie ma drogę do źródła. - To jest ta rzecz, która przy pytaniu audytora albo zarządu rozstrzyga sprawę bez cofania się do arkuszy źródłowych.
- Odchylenie jest policzone, przyczyna opisana przez człowieka. - System pokazuje, co się zmieniło w tym samym okresie. Dlaczego - mówi ktoś, kto zna kontekst.
Zakres
Co da się odciążyć w pracy kontrolera
Dwadzieścia przykładowych zadań. Każde ma punkt zatwierdzenia po stronie człowieka. Poniżej wybrane, a zakres dopasowujemy do Waszego procesu.
Źródła liczb w pakiecie
- Droga od pozycji w pakiecie do dokumentu źródłowego
- Wykrycie wsadu, który przyszedł w innej formie niż zwykle
- Oznaczenie pozycji opartych na szacunku, a nie na dokumencie
- Historia zmian liczby między wersjami pakietu
- Zestawienie korekt wprowadzonych po pierwszej wersji
Uzgodnienia i rozbieżności
- Uzgodnienie sald między systemami z podaniem kwoty różnicy
- Wskazanie zapisów nietypowych wobec historii konta (ocena: kontroler)
- Wykrycie księgowań w niewłaściwym okresie
- Zestawienie pozycji wymagających decyzji o korekcie (decyzja: kontroler)
- Kontrola kompletności rezerw i rozliczeń międzyokresowych
Analiza odchyleń
- Zestawienie wykonania wobec planu i wobec poprzedniego okresu
- Rozbicie odchylenia na składowe
- Wskazanie zdarzeń z tego samego okresu, które mogą tłumaczyć różnicę (przyczyna: kontroler)
- Lista pozycji odstających wobec własnej historii
- Materiał do rozmowy z właścicielem kosztu
Pakiet raportowy i pytania po zamknięciu
- Pakiet w stałej formie, gotowy na ustalony dzień (komentarz: kontroler)
- Droga od liczby w raporcie do dokumentu źródłowego
- Gotowe odpowiedzi na pytania wracające po każdym zamknięciu
- Przygotowanie materiału dla audytora
- Historia zmian w raporcie między wersjami
Dzień pracy
Dzisiaj
- Pierwsze dni po okresie to dopytywanie działów o brakujące wsady
- Rozbieżności szukacie, przeglądając konta pozycja po pozycji
- Analiza odchyleń powstaje na końcu, kiedy czasu jest najmniej
- Na pytanie „skąd ta liczba" odpowiadacie po godzinie szukania
- Pakiet raportowy składacie ręcznie, za każdym razem tak samo
- Przy badaniu sprawozdania odtwarzacie, co się działo pół roku temu
Z asystą AI
- Widzicie, które wsady spłynęły, a które nie, bez dopytywania
- Rozbieżności i zapisy nietypowe czekają wskazane, z kwotą różnicy
- Na analizę zostaje czas, bo kompletowanie przestało go zabierać
- Droga od liczby do dokumentu jest jednym kliknięciem
- Pakiet jest gotowy w ustalonym dniu, Wy piszecie komentarz
- Materiał dla audytora powstaje z zapisanej historii, nie z pamięci
- Czas zamknięcia
wynik jest pewny wcześniej
kompletowanie wsadów przestaje być pracą ręczną
- Wykrywalność błędu
zapis nietypowy wychodzi przy zamknięciu, nie przy audycie
kontrola porównuje każdy okres z historią, nie wyrywkowo
- Niezależność od obsady
zamknięcie wygląda tak samo, kto by go nie prowadził
harmonogram i lista wsadów są procesem, nie wiedzą kontrolera
- Zaufanie do liczby
pytanie o pochodzenie liczby ma odpowiedź od ręki
droga do dokumentu źródłowego jest zapisana przy każdej pozycji
Zaczynamy od jednego zamknięcia, które już się odbyło.
- Krok 1
Idziemy od liczby do źródła
Bierzemy kilka pozycji z ostatniego pakietu i sprawdzamy, ile kroków dzieli je od dokumentu. To zwykle pokazuje, które liczby umiecie obronić od ręki, a przy których trzeba wrócić do arkusza.
- Krok 2
Uzgodnienia i rozbieżności
Zestawienia uzgodnieniowe i wskazanie różnic z wielkością. Zmiana dająca efekt natychmiast, bo zdejmuje szukanie.
- Krok 3
Uzgodnienia i kontrole
Automatyczne porównania sald i wykrywanie zapisów nietypowych. Każda reguła, która generuje fałszywe alarmy, jest poprawiana albo wyłączana.
- Krok 4
Pakiet i droga do źródła
Składanie raportu i powiązanie liczb z dokumentami. To jest etap, który najbardziej widać przy pierwszym pytaniu zarządu albo audytora.
Częste pytania
Pytania, które padają na pierwszym spotkaniu
Czy kontroler będzie jeszcze potrzebny, skoro pakiet składa się sam?
Pakiet nigdy nie składa się sam - składa się z liczb, które ktoś musi obronić. Dzisiaj kontroler większość czasu zbiera i uzgadnia, a na wyjaśnienie odchylenia zostaje mu ostatni dzień. Kiedy zbieranie przestaje być jego pracą, zostaje to, do czego go zatrudniono: rozmowa z biznesem o tym, dlaczego liczba wygląda tak, a nie inaczej.
Czy to podlega AI Act?
Wsparcie zamknięcia okresu nie jest zastosowaniem wysokiego ryzyka. Istotniejsze są wymogi dotyczące ksiąg i kontroli wewnętrznej: ślad rewizyjny, rozdzielenie obowiązków, możliwość odtworzenia zapisu. Wszystkie trzy są po zmianie łatwiejsze do wykazania niż przy pracy w arkuszach.
Zostało pytanie, którego tu nie ma? Umów rozmowę

Następny krok
Ile dni po zamknięciu okresu Wasz zarząd dostaje liczby, na których może polegać?
Pokażemy Wam, jak wygląda zamknięcie, kiedy kompletowanie wsadów przestaje zjadać dni przeznaczone na analizę.