

Rolle
Interner Auditor
Wer entscheidet, welcher Bereich dieses Jahr geprüft wird - ein Plan von vor drei Jahren oder das, was sich tatsächlich geändert hat? Von dieser Antwort hängt ab, ob die interne Revision etwas findet.
Erstgespräch
Vier Fragen, mit denen wir beginnen würden
Wer entscheidet über den Auditplan?
Und ob diese Entscheidung auf Risiko, Prozessänderungen und die Feststellungen des Vorjahres schaut oder auf den Kalender.
Was wissen Sie über einen Bereich nicht, bis Sie ins Audit gehen?
Meist eine Menge - und genau deshalb dauert die Vorbereitung länger als das Audit selbst.
Wie lange dauert es, bis aus einer Feststellung eine abgeschlossene Maßnahme wird?
Wenn Monate, produziert das Audit Listen statt Veränderung.
Was bleibt nach einem Audit, wenn der Auditor das Unternehmen verlässt?
Ob das Wissen darüber, wo und warum dieselben Feststellungen wiederkehren, aufgeschrieben ist oder persönlich bleibt.
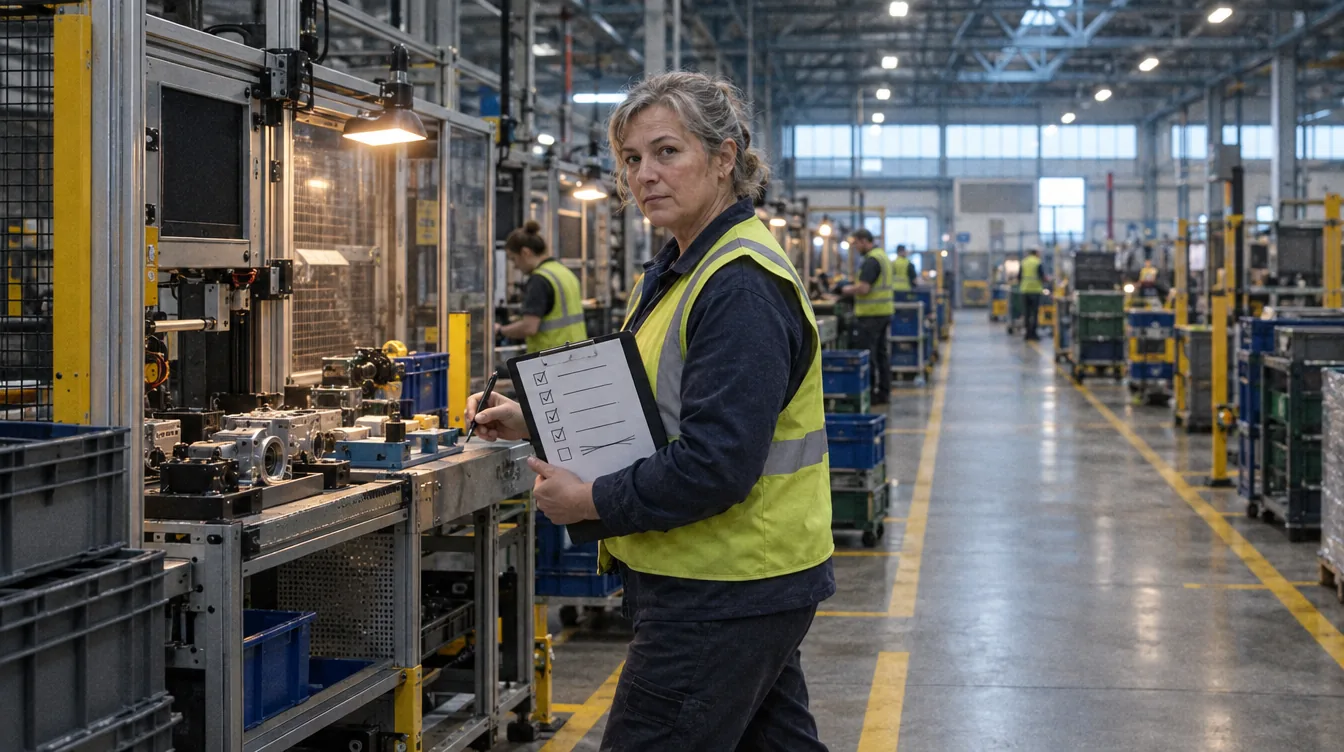
Wir übernehmen die Vorbereitung und das Nachhalten, Sie behalten das Urteil und das Gespräch
Den Plan zusammenzustellen, das Material vorzubereiten, Feststellungen nachzuverfolgen und Termine zu überwachen, lässt sich vom Schreibtisch nehmen. Die Beurteilung der Konformität und das Gespräch mit dem geprüften Bereich bleiben beim Auditor.
- Der Auditplan beruht auf Risiko und Veränderung. - Ein Bereich, in dem ein Prozess geändert wurde oder in dem Abweichungen wiederkehren, rückt von selbst in der Reihenfolge nach vorn.
- Die Vorbereitung kommt fertig an. - Die geltenden Dokumente, die früheren Feststellungen und die offenen Maßnahmen für den Bereich liegen aufgefächert vor, bevor der Auditor zu lesen beginnt.
- Eine Feststellung ist ein Vorgang mit einem Termin. - Mit einem Verantwortlichen, einer Erinnerung und einem Abschlussstand - nicht ein Punkt in einem Bericht.
Umfang
Was sich aus der internen Revision herausnehmen lässt
Zwanzig Aufgaben als Beispiel. Jede hat einen Punkt menschlicher Freigabe. Unten eine Auswahl; den Umfang passen wir an Ihr Managementsystem an.
Der Auditplan
- Eine Übersicht der Bereiche mit dem Datum des letzten Audits
- Hinweis auf Bereiche mit offenen Feststellungen
- Ein vorgeschlagener Jahresplan auf Basis von Risiko und Veränderung (Entscheidung: der leitende Auditor)
- Ein Zeitplan mit Ressourcen und Terminen
Ein Audit vorbereiten
- Der Satz der im Bereich geltenden Dokumente
- Feststellungen aus früheren Audits dieses Bereichs
- Die Liste der offenen Maßnahmen zu diesem Bereich
- Ein Entwurf der Fragenliste gegen Norm und Prozess (Inhalt: der Auditor)
Durchführung und Feststellungen
- Festhalten einer Feststellung mit Nachweis und Bezug zur Anforderung
- Einstufung der Feststellung (Entscheidung: der Auditor)
- Ein Entwurf des Auditberichts (Freigabe: der Auditor)
- Weitergabe der Feststellungen an den Bereichsverantwortlichen
Maßnahmen nach dem Audit
- Führen einer Maßnahme mit Termin und Verantwortlichem
- Eine Erinnerung vor Ablauf des Termins
- Ein Signal, wenn eine Maßnahme überfällig ist
- Beurteilung, ob die Maßnahme wirksam war (Einschätzung: der Auditor)
- Hinweis auf Feststellungen, die im selben Bereich wiederkehren
Vorbereitung auf ein externes Audit
- Eine Übersicht der von der Norm geforderten Nachweise
- Der Stand der offenen Maßnahmen zum Audittermin
- Material für die Managementbewertung
Ein Arbeitstag
Heute
- Der Auditplan kommt aus dem Kalender und aus dem Plan des Vorjahres
- Vor einem Audit sammeln Sie die Dokumente selbst an vier Stellen
- Die Feststellungen des Vorjahres rekonstruieren Sie aus den Berichten
- Maßnahmen nach dem Audit halten Sie per E-Mail und Erinnerungen nach
- Überfällige Maßnahmen tauchen bei der Managementbewertung auf
- Sie sehen nicht, dass dieselbe Feststellung im dritten Jahr in Folge wieder da ist
Mit AI-Unterstützung
- Der Plan wird auf Risiko und Veränderung vorgeschlagen, Sie geben ihn frei
- Das Material für das Audit liegt aufgefächert vor, bevor es beginnt
- Die früheren Feststellungen zum Bereich sind in einer Ansicht
- Maßnahmen erinnern sich selbst, mit Termin und Verantwortlichem
- Eine überfällige Maßnahme meldet sich, bevor sie in einen Bericht kommt
- Wiederkehrende Feststellungen werden als Muster aufgezeigt, nicht als Eindruck
- Abdeckung der Bereiche
geprüft wird, was sich geändert hat, nicht was im Kalender steht
der Plan beruht auf Risiko und Veränderung
- Wirksame Maßnahmen
weniger Feststellungen, die formal ohne Wirkung geschlossen werden
die Wirksamkeit wird nach dem Termin beurteilt
- Bereit für ein externes Audit
die Nachweise sind vorher gesammelt, nicht in der Woche davor
die Übersicht entsteht laufend mit
- Wiederkehrende Feststellungen
Sie sehen, was trotz abgeschlossener Maßnahmen zurückkommt
Feststellungen sind mit dem Bereich und seiner Historie verknüpft
Wir beginnen mit dem Nachverfolgen der Feststellungen, weil sie am häufigsten verloren gehen.
- Schritt 1
Ein Register der Feststellungen und Maßnahmen
Jede Feststellung mit Verantwortlichem, Termin und Stand. Meist zeigt sich gleich zu Beginn, wie viele Maßnahmen länger offen sind, als irgendjemand dachte.
- Schritt 2
Erinnerungen und Überfälligkeitssignale
Das Überwachen der Termine ist nicht mehr die Arbeit des Auditors.
- Schritt 3
Auditvorbereitung
Dokumente, die Historie des Bereichs und offene Maßnahmen, aufgefächert, bevor Sie hineingehen.
- Schritt 4
Ein risikobasierter Plan
Ein vorgeschlagener Jahresplan auf Basis von Veränderung und wiederkehrenden Feststellungen. Zuletzt, weil er die Historie aus Schritt 1 voraussetzt.
Häufige Fragen
Fragen, die beim ersten Treffen aufkommen
Stuft das System eine Abweichung selbst ein?
Nein. Die Einstufung einer Feststellung hat Folgen gegenüber der Norm und gegenüber dem Kunden, also bleibt sie die Entscheidung des Auditors. Das System kann den Bezug zur Anforderung vorschlagen und an ähnliche Feststellungen aus der Vergangenheit erinnern.
Wird ein Auditor weiterhin gebraucht?
Ein Audit beruht auf Gespräch und Beobachtung, und darin liegt sein ganzer Wert. Wir übernehmen die Vorbereitung: das Sammeln der Dokumente, die Historie des Bereichs und die offenen Maßnahmen, was heute mehr Zeit frisst als das Audit selbst. Ein Auditor, der vorbereitet hineingeht, verbringt mehr Zeit im Bereich, nicht weniger.
Fällt das unter die KI-Verordnung?
Interne Revision ist keine Hochrisiko-Anwendung. Zu beachten ist, dass Feststellungen mit Prozessen und Bereichen verknüpft werden und nicht mit Namen - wir führen das Register nach Bereich und Anforderung, denn ein Audit ist dazu da, das System zu reparieren, nicht Menschen zu bewerten.
Ihre Frage steht nicht dabei? Gespräch vereinbaren

Nächster Schritt
Wie viele Maßnahmen nach Audits sind in Ihrem Unternehmen seit über einem Jahr offen?
Wir zeigen Ihnen, wie interne Revision aussieht, wenn die Vorbereitung fertig ankommt und eine Maßnahme einen Termin und einen Verantwortlichen hat.